电网加速产业互联,通信模块助推电力设备成长转折向上——2020年投资策略
一、行业背景:电网投资结构性转变,产业互联提速
2020年是中国电网投资结构发生关键变化的一年。国家电网在年度工作会议中明确提出“大力推进泛在电力物联网建设”,并将“产业互联”作为重要方向。这意味着电网投资正从传统的输配电资产扩张,转向数字化、智能化、互联化的新型基础设施。传统电网设备增速放缓,而采用通信模块、边缘计算、智能传感等技术的二次设备与系统集成环节迎来结构性成长机遇。
二、产业互联与通信模块的核心驱动
1. 泛在电力物联网落地,通信模块需求爆发
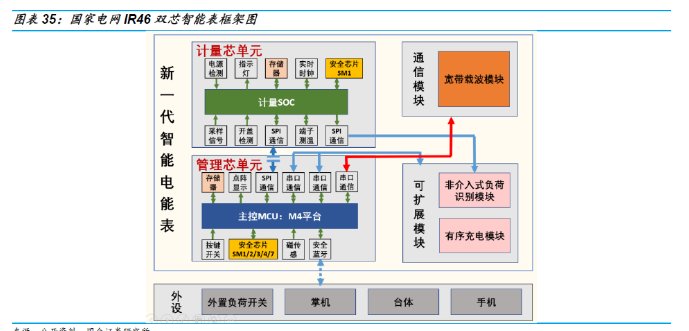
泛在电力物联网的核心是实现“万物互联”,需要在发电、输电、变电、配电、用电各环节部署大量智能终端。每台终端均需嵌入通信模块(如4G/5G、NB-IoT、HPLC、LoRa等)实现数据上传与指令下发。据估算,仅配电侧智能电表、传感器、融合终端等设备每年对通信模块的需求就超过千万只,市场空间达百亿级别。
2. 通信模块是电网“产业互联”的神经末梢
电网产业互联的本质是数据驱动的产业协同。从源端新能源并网,到网端智能调度,再到荷端需求响应,乃至储端优化控制,通信模块负责底层数据的可靠、低延时传输。没有高性能通信模块,就不会有产业互联的实时感知与精准控制。因此,通信模块企业成为本轮电网投资转型中最早受益、确定性最强的细分赛道。
3. 政策与标准双轮驱动
2020年,工信部、能源局多次发文推动电力行业5G应用、智能电表新标准、配电物联网技术规范。国网也发布了《泛在电力物联网建设大纲》及三年行动计划。这些政策直接刺激了通信模块的招标量与技术要求,行业进入量价齐升通道。
三、成长行业转折向上的逻辑
1. 从周期到成长,估值体系重塑
传统电力设备行业具有明显的周期属性,依赖电网基建投资。而随着泛在电力物联网和通信模块的渗入,电力设备企业的收入结构中,来自数字化、智能化产品的占比不断提升,周期性减弱,成长性凸显。市场对相关公司的估值从PE(周期)向PEG(成长)切换。
2. 市场空间打开:从电网内到电网外
依托电力行业验证的通信模块技术(如HPLC、5G模组)可外溢至智慧城市、智能家居、工业互联网等场景,进一步打开成长天花板。这使得原本只服务电网的通信设备商有机会进入更广阔的产业互联市场,行业拐点得到强化。
3. 业绩边际改善加速
2019年电网投资已现结构化亮点,2020年在逆周期调节与新兴技术落地的叠加下,通信模块相关企业订单交付加快、毛利率企稳。部分龙头公司单季度营收增速由负转正,且在2020年第一季度反映明显,验证了成长转折的判断。
四、通信模块产业链重点环节
| 环节 | 主要产品 | 受益逻辑 |
|------|---------|----------|
| 芯片 | HPLC芯片、NB-IoT芯片 | 国产替代加速,国网逐步采用国产芯片 |
| 模块 | 电力线载波模块、无线通信模块| 智能电表、II型集中器、能源控制器需求放量 |
| 终端 | 融合终端、边缘物联代理 | 形态更复杂,单价与利润率更高 |
| 系统 | 物联平台、连接管理 | 平台型公司抢占产业互联入口 |
建议重点关注具备较强软硬件整合能力,且在国网/南网招标中份额领先的通信模块及模组企业。
五、风险提示与投资节奏
- 投资进度不及预期:若国网泛在电力物联网推进速度放缓,通信模块短期需求会受影响。
- 价格竞争加剧:进入者增多可能导致招标价格下滑,挤压中小厂商利润。
- 标准与安全风险:行业标准未统一可能延缓互联进程;网络安全问题需要长期投入应对。
投资节奏上:一季度确认2019年底因赶工期暂停的招标释放情况;二、三季度抓住与泛在电力物联网建设直接相关的通信模块招标放量机会;四季度适宜关注战略规划落地与业绩兑现的公司。
六、结论
2020年是电网投资升级为“产业互联”的关键年份,通信模块是电网智能化与互联化的基本承载。行业在政策鼓励、技术成熟、市场拓展三位一体作用下,具备明确的转折向上动力。建议依次聚焦“模组+芯片”高弹性标的、“边缘计算+配置终端”的集成供应商,以及业务向产业外溢的龙头,优先布局迈入新增长周期的优质电力通信模块企业。
如若转载,请注明出处:http://www.bqndqj.com/product/46.html
更新时间:2026-10-05 09:29:30